التعلّم الاصطناعي و المصارف : تغيير جذري في العمليات البنكية
التعلّم الاصطناعي و المصارف : تغيير جذري في العمليات البنكية
Blog Article
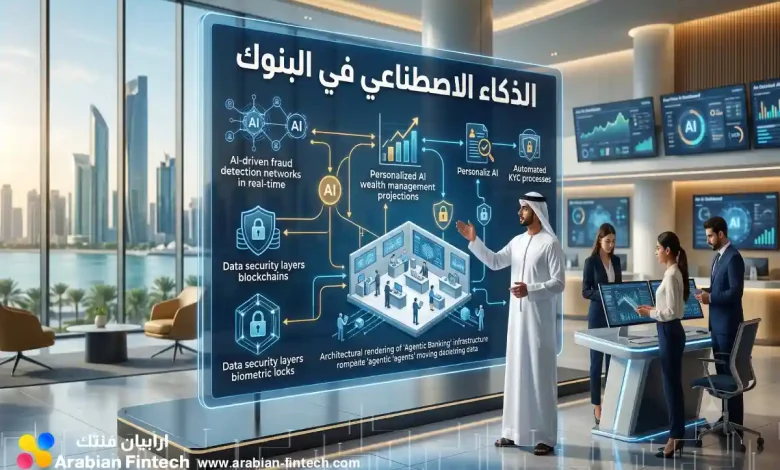
التحليل الحسابي يُحدث زلزالاً عميقة في صناعة العلاقات المالية. فمن عن طريق تطبيقات التعلّم الآلي، تتبنى المصارف طرقاً مبتكرة لـتطوير مستوى المستخدم، وتبسيط المعاملات، وتقليل النفقات، ومكافحة الجرائم المالية. ويشمل ذلك حلول مثل الروبوتات الحاسوبيين، وتحليل الأرقام، وتخصيص العروض. ترجو المؤسسات أن يقدم التحليل الآلي في تحسين الكفاءة وزيادة الربحية.
تطبيقات الذكاء الاصطناعيّ في القطاع المالي : استعراض شاملة
تُحدث حلول الذكاء نقلة نوعية في مجال القطاع المالي ، مما تعزيز العمليات و تقديم تجارب أفضل للمستخدمين . تتضمن العديد من الحلول نظام لمنع عن تطوير عمليات تحليل المخاطر، و تيسير العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تعزيز كفاءة عملية اتخاذ القرارات الائتمانية بشكل واضح.
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المالي، مُشكِّلاً مسار العمليات وخدمات المستهلكين . تتضمنها هذه التحولات تطوير روبوتات محادثة آلية لتقديم خدمة فوري ، و تطوير إجراءات الكشف عن التلاعب، و تبسيط الإجراءات الروتينية مثل تنفيذ القروض و دراسة المخاطر. بالإضافة إلى ذلك ، تُمكن الخوارزميات الذكية من تخصيص عروض مالية أكثر دقة لكل عميل ، مما يؤدي إلى تعزيز الثقة و زيادة الكفاءة .
- تحسين تجربة الزبائن.
- تبسيط العمليات الداخلية .
- تحسين السلامة من التلاعب.
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه البنوك تهديدات كبيرة من التلاعب المالي و التهديدات الرقمية. لحسن المباشر ، يمثل الذكاء الاصطناعيّ أداة مبتكرة لمواجهة هذه المشكلات. يمكن الحلول المدعومة بالذكاء الاصطناعي تحليل تدفقات كبيرة من المعاملات في ثوانٍ، واكتشاف الأنماط الاحتيالية التي قد تشير إلى جريمة إلكترونية . علاوة على ذلك يمكن أن يقوم على أتمتة عمليات التحقق عن الجرائم ، و زيادة سرعة الإجراءات الأمنية. يمكن أن يشمل ما يلي:
- مراقبة سلوك العملاء
- تحديد المخاطر المستقبلية
- تعزيز هويات العملاء
وهذا، يقدم الذكاء الاصطناعي بشكل جوهري في تعزيز القطاع المصرفي من التداعيات الناجمة عن الاحتيال .
تحسين مسار العملاء باستخدام تعلم الآلة في القطاع المصرفي
تمثل تطبيقات تعلم الآلة فرصة واعدة تخصيص أداء الحلول المالية وتقديم تجربة العملاء . من خلال فهم المعلومات الرقمية يمكنه للقطاع المصرفي توقع تفضيلات المستخدمين {و إعطاء عروض فردية {و تبسيط المعاملات والتي كانت معقدة . هذا يساهم في تحسين الثقة الزبائن {و تعظيم الإنتاجية للقطاع.
الذكاء الاصطناعي والائتمان: تقييم دقيق وموافقات أسرع نمو
تُحدث الذكاء الاصطناعيّ الحديث ثورة حقيقية في قطاع الائتمان التقليدي. فبدلاً من الاعتماد على الأساليب اليدوية التقليدية لتقييم قدرة المقترض، تُمكن النماذج الذكية من دراسة البيانات عن طريق أسرع وأكثر شمولية . هذا يؤدي إلى تأييدات أسرع نمو على التمويل، و خفض المصاريف المرتبطة بالعمليات اليدوية . كما أن الحلول الذكية تسمح بإمكانية شمولية خدمات التمويل للفئات التي محرومة في الماضي بسبب نقص البيانات الشاملة .
- تحسين المخاطر الائتمانية
- خفض مدة دورة التأييد
- تخفيض التكاليف المصاحبة بالتحليلات
الروبوتات الذكية في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث المساعدون الآليون ثورة في الدعم الفني في القطاع المصرفي. تتيح هذه الأنظمة إمكانية تقديم دعم العملاء على مدار الساعة، كل اليوم . يستطيع المستخدمون الآن الحصول على معلومات حول حساباتهم و إجراء التحويلات مباشرة و بفاعلية . تساعد هذه الروبوتات أيضًا البنوك في تخفيض النفقات و رفع الإنتاجية .
- توفير دعم سريع
- تقليل أوقات الانتظار
- تعزيز تفاعل المستخدمين
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التعلم الآلي الاصطناعي والـ تحليلات الحديثة ثورة حقيقية في القطاع البنكي، حيث تتيح للمصارف الحصول على رؤى مهمة لتعزيز التوسع وتحسين الأداء. من خلال معالجة كميات كبيرة من البيانات، يمكن للمتخصصين على التحليلات اكتشاف اتجاهات اضغط هنا مستقبلية وتنفيذ خطط أذكى دقة، مما يسهم إلى أداء أكثر ربحية .
صعوبات و الفرص : تبني الذكاء في قطاع البنوك في العالم العربي
يشهد صناعة البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ التعلم الآلي كأداة لرفع الكفاءة وخفض التكاليف. إلا أن، يواجه استيعاب هذه التقنية مجموعة التحديات. تتضمن هذه التحديات نقص الخبرات المتخصصة في الذكاء الاصطناعي، و محدودية البنية التحتية التكنولوجية، و مخاوف بشأن الأمن السيبراني و حماية البيانات. في المقابل، تتوفر إمكانات هائلة للبنك العربي للاستفادة من الذكاء الاصطناعي. تتضمن هذه الفرص تحسين خدمة العملاء من خلال المساعدين الافتراضيين الذكية، و تطوير عمليات تقييم المخاطر، و اكتشاف أحداث الاحتيال. يمكن أيضاً للذكاء الاصطناعي أن يساعد في توفير المنتجات المصرفية و زيادة تجربة المستثمر.
- المهارات
- المتعاملين
- الذكاء
- البنوك
التحليل الاصطناعي والامتثال: تسهيل المسؤوليات المصرفية الصعبة
تُمكن التكنولوجيا الاصطناعي، مع التركيز على التوافق التنظيمي، للبنوك المال تحسين العمليات المصرفية الشاقة بشكل كبير. إنها تساهم في أتمتة إجراءات المراقبة من الاحتيال، و تحسين دقة البيانات، و تقليل المخاطر المرتبطة فيما يتعلق بـ. كما يُمكن للمؤسسات المالية تطوير كفاءة الفريق و توفير الجهود من خلال تحويل الإجراءات المتكررة.
آفاق الذكاء الاصطناعي في البنوك : توقعات و تحليلات
يشهد البنوك تحولاً رقمياً كبيراً مدفوعاً بالتقدم السريع في حقل الذكاء الاصطناعي. نتوقع أن تتزايد تطبيقات الذكاء الاصطناعي بشكل واسع ، بدءاً من تعزيز تجربة العميل ووصولاً إلى أتمتة العمليات التشغيلية. سيساعد الذكاء الاصطناعي في الكشف الاحتيال، و إدارة المخاطر، و توفير الخدمات المالية لل أكثر فعالية. هناك أيضاً زيادة في استخدام المحادثين الذكية لـ خدمة مستخدمي عالية الجودة. تشير التحليلات إلى أن البنوك التي تتبنى الذكاء الاصطناعي بشكل شامل ستكون في وضع أقوى للمنافسة في السوق المقبل .
- تعزيز تجربة المستخدم
- تبسيط العمليات الأساسية
- تحديد الاحتيال
- توفير الخدمات المالية
الذكاء الاصطناعيّ الصناعي: حلول فعّالة لتحسين كفاءة البنوك
تُحدث الذكاء الاصطناعي ثورة حقيقية في القطاع البنكي من خلال تقديم إجراءات جديدة تساهم في رفع كفاءة المهام. بدءًا من تبسيط الإجراءات الروتينية وصولًا إلى تطوير إدارة الحد من الاحتيال، يُمكّن الذكاء الاصطناعيّ البنوك من تقديم خدمات أفضل للعملاء وتحقيق مسار أهداف مستدامة.
Report this page